
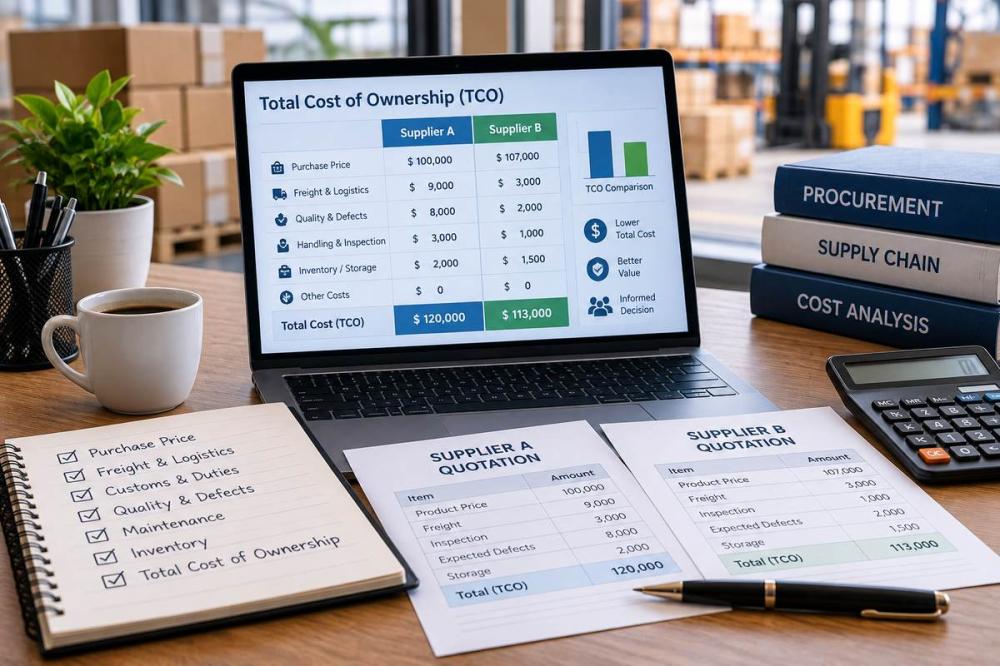
التكلفة الكلية للشراء (TCO): لماذا السعر الأرخص ليس دائمًا الأفضل؟
تستلم إدارة المشتريات عرضين من موردين مختلفين. الأول يقدم سعرًا أقل، والثاني أغلى نسبيًا. للوهلة الأولى، يبدو اختيار المورد الأول قرارًا يوفر المال.
لكن ماذا لو كانت تكاليف شحن المورد الأرخص أعلى؟ أو كانت مواده تتسبب في زيادة نسبة الهالك أثناء الإنتاج؟ أو كانت المعدات التي يقدمها تحتاج إلى صيانة متكررة؟
هنا يظهر مفهوم التكلفة الكلية للملكية (Total Cost of Ownership – TCO)، الذي يساعد الشركات على تقييم التكلفة الاقتصادية الفعلية للشراء بدل الاكتفاء بالسعر المكتوب في عرض المورد.
أولًا: ما المقصود بالتكلفة الكلية للشراء TCO؟
التكلفة الكلية للملكية هي مجموع التكاليف المرتبطة بشراء المنتج أو الأصل وامتلاكه واستخدامه والتخلص منه عند نهاية عمره، ضمن فترة تقييم محددة.
لا تشمل جميع المشتريات التكاليف نفسها. فشراء آلة صناعية يختلف عن شراء مواد خام أو خدمة لوجستية.
لكن المبدأ واحد: سعر الشراء ليس دائمًا التكلفة النهائية للقرار.
على سبيل المثال، قد تكون آلة منخفضة السعر أكثر تكلفة على مدار خمس سنوات إذا استهلكت طاقة أكبر واحتاجت إلى صيانة متكررة.
ثانيًا: ما الفرق بين سعر الشراء وTCO؟
سعر الشراء (Purchase Price): المبلغ الذي تطلبه الجهة البائعة مقابل المنتج أو الخدمة.
التكلفة الواصلة (Landed Cost): قد تشمل سعر الشراء والنقل والتأمين والرسوم الجمركية والمناولة والتكاليف اللازمة لإيصال البضاعة إلى الموقع المحدد، بحسب شروط الصفقة.
التكلفة الكلية للملكية (TCO): مفهوم أوسع قد يشمل أيضًا تكلفة الاستخدام والصيانة والجودة والتوقف والتخلص النهائي.
لذلك لا يصح استخدام المصطلحات الثلاثة باعتبارها شيئًا واحدًا.
ثالثًا: ما عناصر التكلفة التي ينبغي احتسابها؟
تعتمد عناصر TCO على طبيعة المشتريات، لكن من أهمها:
| عنصر التكلفة | أمثلة |
| سعر الشراء | سعر الوحدة أو قيمة العقد |
| النقل والتوريد | الشحن، التأمين والمناولة |
| الرسوم غير القابلة للاسترداد | رسوم أو ضرائب تنطبق على العملية |
| الجودة | الفحص والعيوب والهالك وإعادة العمل |
| التشغيل | الطاقة والعمالة والمواد الاستهلاكية |
| الصيانة | قطع الغيار والخدمات الفنية |
| المخزون | التخزين ورأس المال المرتبط بالمخزون |
| نهاية العمر | الإزالة أو التخلص أو إعادة التدوير |
ليست كل هذه البنود مطلوبة في كل تحليل. الأهم هو اختيار التكاليف المؤثرة والمختلفة بين البدائل وتجنب احتساب البند نفسه مرتين.
كما يجب التعامل مع ضريبة القيمة المضافة القابلة للاسترداد وفق السياسة المحاسبية والضريبية للشركة، بدل إضافتها تلقائيًا بوصفها تكلفة نهائية.
رابعًا: مقارنة عرضَي سعر باستخدام TCO
لنفترض أن مصنعًا يحتاج إلى 1,000 وحدة من أحد المكونات الصناعية، وتلقى عرضين من موردين مختلفين.
جميع الأرقام التالية افتراضية لأغراض التدريب، وتمثل تكاليف متوقعة للفترة نفسها.
| عنصر التكلفة | المورد A | المورد B |
| سعر الوحدة | 100 ريال | 107 ريالات |
| قيمة شراء 1,000 وحدة | 100,000 | 107,000 |
| الشحن والمناولة | 9,000 | 3,000 |
| الفحص والاستلام | 3,000 | 1,000 |
| تكلفة العيوب والهالك المتوقعة | 8,000 | 2,000 |
| التكلفة الكلية المقدرة | 120,000 | 113,000 |
ماذا تكشف المقارنة؟
المورد A أقل في سعر الوحدة بمقدار 7 ريالات.
لكن بعد احتساب عناصر التكلفة المحددة:
- التكلفة الكلية للمورد A تبلغ 120,000 ريال.
- التكلفة الكلية للمورد B تبلغ 113,000 ريال.
- الفرق لصالح المورد B يبلغ 7,000 ريال.
أي أن العرض الأعلى سعرًا للوحدة قد يكون الأقل تكلفة إجمالية.
لكن القرار النهائي يتطلب التحقق من التقديرات، خصوصًا تكاليف العيوب المتوقعة، ومراجعة قدرة المورد على الالتزام بالمواصفات ومواعيد التسليم.
خامسًا: كيف تجمع بيانات TCO بصورة موثوقة؟
الخطوة الأصعب ليست المعادلة الحسابية، بل جمع البيانات المناسبة.
يمكن الاعتماد على مصادر مثل:
عروض الموردين: أسعار الأصناف والخدمات وشروط الدفع والتوريد.
سجلات المشتريات: الأسعار التاريخية والتعديلات والتكاليف الإضافية.
إدارة الجودة: نسب العيوب وإعادة العمل والرفض.
المستودعات واللوجستيات: الشحن والتخزين والمناولة.
الصيانة والإنتاج: الأعطال والاستهلاك والطاقة التشغيلية.
الإدارة المالية: التكاليف الفعلية والافتراضات المحاسبية ومعدل الخصم عند تحليل عدة سنوات.
ويُفضّل توثيق مصدر كل رقم، وتحديد ما إذا كان مبلغًا مؤكدًا أو تقديرًا.
سادسًا: أخطاء شائعة في تحليل TCO
مقارنة عروض بشروط مختلفة
لا يصح مقارنة سعر يشمل النقل حتى المستودع بسعر آخر لا يشمل سوى التسليم في مقر المورد دون تسوية الفرق في نطاق التكاليف.
تجاهل فترة التقييم
قد يكون شراء معدة أقل تكلفة في السنة الأولى وأعلى تكلفة خلال خمس سنوات.
احتساب تكلفة واحدة مرتين
إذا كان السعر يشمل الشحن، فلا ينبغي إضافة الشحن مرة أخرى.
التعامل مع التقديرات كأنها حقائق
يجب التمييز بين التكاليف المؤكدة والتقديرات، مع اختبار حساسية النتيجة إذا تغيرت الافتراضات.
الاعتماد على TCO وحده
قد يكون المورد الأقل تكلفة غير مؤهل فنيًا، أو لا يحقق متطلبات الجودة أو السلامة أو الامتثال.
لذلك ينبغي أن يسبق تحليل التكلفة التحقق من استيفاء المورد للمتطلبات الأساسية.
سابعًا: كيف تستخدم TCO في اتخاذ القرار؟
يمكن لإدارة المشتريات اتباع الخطوات التالية:
- تحديد نطاق الشراء وفترة التقييم.
- التأكد من استيفاء الموردين للمتطلبات الفنية والإلزامية.
- توحيد نطاق المقارنة والكميات وشروط التسليم.
- تحديد بنود التكلفة ذات التأثير الحقيقي.
- جمع التكاليف الفعلية والتقديرية مع مصادرها.
- احتساب TCO لكل بديل.
- اختبار تأثير تغير الافتراضات المهمة.
- توثيق التوصية وأسباب الاختيار.
وفي المشتريات الرأسمالية طويلة الأجل، قد يكون من المناسب استخدام القيمة الحالية للتدفقات النقدية المستقبلية حتى تكون المقارنة بين فترات مختلفة أكثر دقة.
ثامنًا: هل يمكن تنفيذ تحليل TCO باستخدام Excel؟
نعم. يمكن بناء نموذج عملي يساعد على:
- تسجيل بيانات الموردين وعروض الأسعار.
- احتساب سعر شراء الكمية المطلوبة.
- إضافة تكاليف النقل والفحص والجودة والتشغيل.
- مقارنة التكلفة الكلية بين البدائل.
- حساب تكلفة الوحدة بعد إضافة التكاليف المحددة.
- تحليل حساسية النتائج عند تغير الافتراضات.
- إصدار ملخص يدعم قرار الترسية.
ومن المهم أن يتضمن النموذج توضيحًا للفرضيات ووحدات القياس والعملات والفترة الزمنية، وأن تُختبر المعادلات قبل استخدامه في قرارات شراء فعلية.
أسئلة شائعة
هل TCO يستخدم فقط في شراء المعدات؟
لا. يمكن استخدامه في المعدات والمواد والخدمات والعقود، مع تعديل عناصر التكلفة بما يناسب كل حالة.
هل المورد الأعلى سعرًا هو الأفضل دائمًا؟
لا. قد يكون المورد الأقل سعرًا هو الأقل تكلفة كلية أيضًا. وظيفة التحليل هي المقارنة الموضوعية، وليس تفضيل العرض الأغلى.
هل يشمل TCO ضريبة القيمة المضافة؟
يعتمد ذلك على المعالجة الضريبية والمحاسبية للجهة المشترية، وإمكانية استرداد الضريبة. يجب عدم اعتبار الضرائب القابلة للاسترداد تكلفة اقتصادية نهائية تلقائيًا.
هل تحليل TCO يغني عن تقييم أداء الموردين؟
لا. هو أداة مكملة للتقييم الفني والجودة والمخاطر والتسليم، وليس بديلًا عنها.
الخلاصة
القرار الجيد في المشتريات لا يتوقف عند معرفة من قدم أقل سعر، بل يتطلب فهم ما ستتحمله الشركة من تكاليف خلال دورة الشراء والاستخدام.
يساعد مفهوم Total Cost of Ownership على كشف التكاليف التي قد لا تظهر في عرض المورد، وتحسين جودة المقارنة وتوثيق قرارات الشراء.
إمداد SA — من المعرفة إلى التطبيق.