
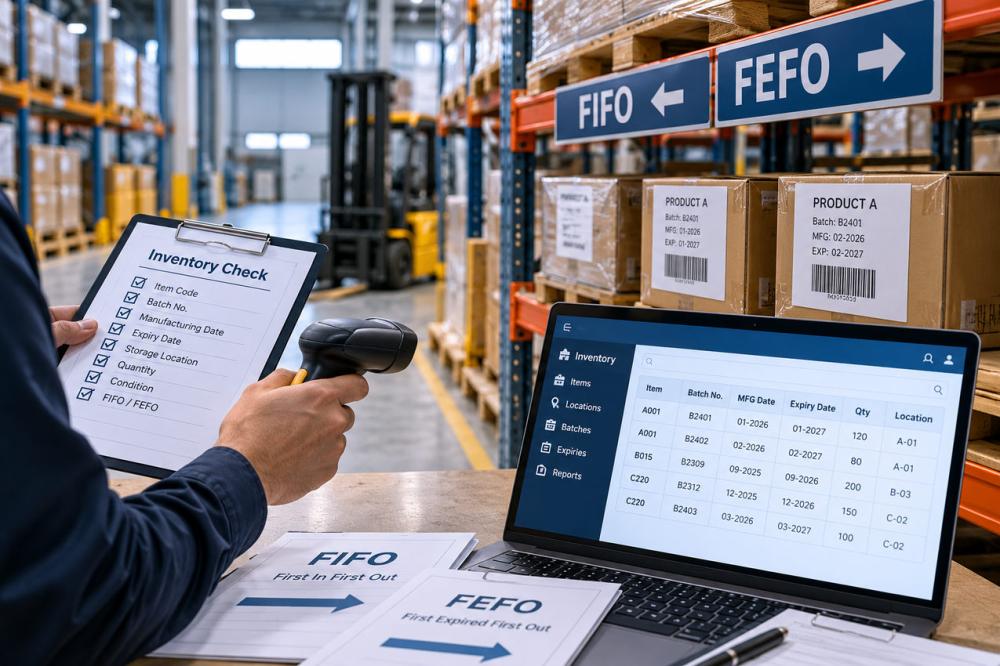
FIFO وFEFO في المستودعات: متى تستخدم كل طريقة؟
تخيل أن مستودعًا استلم دفعتين من المنتج نفسه. الدفعة الأولى وصلت قبل شهر، بينما وصلت الثانية قبل أسبوع فقط، لكن تاريخ انتهاء صلاحية الدفعة الثانية أقرب.
أي دفعة ينبغي صرفها أولًا؟
الإجابة تعتمد على سياسة تدوير المخزون المستخدمة. وهنا يظهر الفرق بين FIFO وFEFO، وهما من أهم المبادئ التشغيلية التي تساعد المستودعات على تنظيم حركة المواد وتقليل مخاطر التلف والتقادم.
ورغم أن المصطلحين متشابهان، فإن اختيار الطريقة غير المناسبة قد يؤدي إلى خسائر، حتى عندما تكون بيانات المخزون وكمياته صحيحة.
أولًا: ما معنى FIFO؟
يشير FIFO إلى اختصار:
First In, First Out — الوارد أولًا يُصرف أولًا.
وفق هذه الطريقة، تُعطى أولوية الصرف للمخزون الذي دخل المستودع أولًا، بشرط أن يكون معتمدًا وصالحًا للاستخدام.
مثال من مستودع مواد صناعية
استلم المصنع الدُفعات التالية من مادة تغليف:
| الدفعة | تاريخ الاستلام | الكمية |
| A | 5 يناير | 300 وحدة |
| B | 12 يناير | 400 وحدة |
| C | 20 يناير | 250 وحدة |
إذا طلب الإنتاج 350 وحدة، فإن التوزيع وفق FIFO يكون:
- 300 وحدة من الدفعة A.
- 50 وحدة من الدفعة B.
أما الدفعة C فلا تُصرف في هذه العملية.
الهدف هو منع تراكم المخزون الأقدم دون استخدام، وتقليل احتمالية تحوله إلى مخزون بطيء الحركة أو متقادم.
ثانيًا: ما معنى FEFO؟
يشير FEFO إلى اختصار:
First Expired, First Out — الأقرب انتهاءً يُصرف أولًا.
لا تركز هذه الطريقة على تاريخ دخول المنتج إلى المستودع، بل تعطي أولوية الصرف للدفعة التي تنتهي صلاحيتها أولًا.
تُستخدم عادةً مع المنتجات التي ترتبط صلاحيتها بتاريخ محدد، مثل بعض الأغذية والأدوية والمواد الكيميائية وغيرها من المنتجات الحساسة زمنيًا.
مثال عملي
لنفترض أن المستودع يحتوي على دفعتين من المنتج نفسه:
| البيان | الدفعة A | الدفعة B |
| تاريخ الاستلام | 2 يناير | 10 يناير |
| تاريخ انتهاء الصلاحية | 30 ديسمبر | 15 أكتوبر |
| الكمية | 200 وحدة | 150 وحدة |
إذا طلب العميل 100 وحدة:
وفق FIFO: تُصرف 100 وحدة من الدفعة A، لأنها دخلت المستودع أولًا.
وفق FEFO: تُصرف 100 وحدة من الدفعة B، لأن صلاحيتها تنتهي أولًا.
هذا المثال يوضح الاختلاف الأساسي بين الطريقتين، ولا يعني السماح بصرف مواد منتهية الصلاحية أو غير مطابقة لاشتراطات العميل.
ثالثًا: مقارنة مباشرة بين FIFO وFEFO
| وجه المقارنة | FIFO | FEFO |
| أساس أولوية الصرف | تاريخ الدخول أو الاستلام | تاريخ انتهاء الصلاحية |
| الهدف الأساسي | تقليل تراكم المخزون القديم | تقليل مخاطر انتهاء الصلاحية |
| البيانات المطلوبة | تواريخ الاستلام | تواريخ الصلاحية والدُفعات |
| الاستخدام الشائع | مواد وقطع ومنتجات متنوعة | مواد محددة الصلاحية |
| أبرز المخاطر عند سوء التطبيق | تقادم المخزون | التلف وانتهاء الصلاحية |
الخلاصة: FIFO يهتم بترتيب دخول المخزون، بينما FEFO يهتم بالمدة المتبقية لصلاحية المنتج.
رابعًا: متى تكون FIFO الخيار المناسب؟
قد تكون FIFO مناسبة للمنتجات التي لا تحمل تاريخ انتهاء صلاحية محددًا، أو التي لا يتأثر استخدامها عادةً بفروق بسيطة في فترة التخزين.
ومن الأمثلة المحتملة:
- بعض مواد التغليف.
- قطع الغيار غير الحساسة للتخزين.
- بعض المنتجات الصناعية المستقرة.
- مواد التشغيل ذات العمر التخزيني الطويل.
ومع ذلك، ينبغي مراعاة تعليمات الشركة المصنعة وظروف التخزين وأي قيود على العمر التخزيني.
فليس كل منتج صناعي مناسبًا تلقائيًا لسياسة FIFO.
خامسًا: متى تختار FEFO؟
تكون FEFO أكثر ملاءمة عندما يؤثر تاريخ الصلاحية في إمكانية بيع المنتج أو استخدامه.
ومن أمثلة ذلك:
- المواد الغذائية ذات تواريخ الصلاحية.
- المنتجات الدوائية.
- بعض المواد اللاصقة والدهانات.
- بعض المواد الكيميائية.
- المواد الخام ذات فترة صلاحية معتمدة.
في هذه الحالات، قد تصل دفعة حديثة إلى المستودع لكن بصلاحية أقصر من دفعة أقدم.
لذلك قد يؤدي الاعتماد على FIFO وحده إلى الاحتفاظ بالدفعة الأقرب انتهاءً حتى تتلف.
ملاحظة مهمة: اختيار FEFO لا يلغي متطلبات فحص الجودة، وشروط التخزين، والحد الأدنى للصلاحية المتبقية الذي قد يشترطه العميل.
سادسًا: كيف تطبّق FIFO وFEFO داخل المستودع؟
نجاح السياسة لا يعتمد على كتابة التعليمات فقط، بل على تصميم حركة المواد بصورة صحيحة.
1. التسجيل عند الاستلام (Receiving)
ينبغي تسجيل البيانات اللازمة، مثل كود الصنف والكمية وتاريخ الاستلام ورقم الدفعة وتاريخ انتهاء الصلاحية عندما ينطبق ذلك.
2. الفحص والاعتماد (Quality Release)
لا ينبغي أن تتجاوز أولوية الصرف حالة الجودة. فالدفعة المحجوزة للفحص أو المرفوضة لا تُصرف لمجرد أنها الأقدم أو الأقرب انتهاءً.
3. التخزين في الموقع المناسب (Put-away)
يُفضل تنظيم مواقع التخزين بحيث يسهل الوصول إلى الدُفعات التي يجب صرفها أولًا، مع مراعاة السلامة وظروف التخزين.
4. اختيار الدفعة عند الصرف (Picking)
عند تنفيذ أمر صرف، يحدد النظام أو موظف المستودع الدفعة المناسبة حسب السياسة المعتمدة وحالة المخزون.
5. التحقق قبل التسليم
تُراجع هوية الصنف والدفعة والكمية وحالة الجودة والصلاحية قبل تسليم المواد للإنتاج أو العميل.
6. مراقبة الاستثناءات
إذا تعذّر صرف الدفعة ذات الأولوية، يجب توثيق السبب، مثل حجز الجودة أو عدم استيفاء مدة الصلاحية المتبقية المطلوبة.
سابعًا: أخطاء شائعة تؤدي إلى فشل النظام
الخطأ الأول: تسجيل الكميات دون أرقام الدُفعات.
إذا كانت المنتجات متشابهة ولا يمكن تتبع دفعاتها، يصبح تطبيق FEFO والتحقق من الاستدعاءات أكثر صعوبة.
الخطأ الثاني: الاعتماد على ترتيب الرفوف فقط.
قد يضع أحد العاملين دفعة جديدة أمام الدفعات القديمة، مما يؤدي إلى صرفها أولًا رغم اختلاف السياسة.
الخطأ الثالث: تجاهل صلاحية المنتجات عند الاستلام.
قد يستلم المستودع منتجًا بصلاحية قصيرة دون ملاحظة أن العميل يشترط مدة أطول.
الخطأ الرابع: صرف الدفعات غير المعتمدة.
يجب أن تظل قيود الجودة والسلامة أعلى أولوية من قواعد تدوير المخزون.
الخطأ الخامس: الخلط بين FIFO المحاسبي وFIFO التشغيلي.
يستخدم مصطلح FIFO أيضًا في المحاسبة بوصفه إحدى طرق تحديد تكلفة المخزون.
لكن اختيار طريقة تقييم محاسبية لا يعني بالضرورة أن حركة الصرف الفعلية في المستودع تتبع السياسة نفسها؛ فهما جانبان مختلفان يحتاجان إلى فهم وإجراءات مناسبة.
ثامنًا: دور أنظمة ERP وWMS
تساعد أنظمة تخطيط موارد المؤسسة ERP وأنظمة إدارة المستودعات WMS في تطبيق سياسة الصرف إذا كانت مهيأة بصورة صحيحة.
يمكن للنظام، بحسب إمكانياته وإعداداته، أن:
- يتتبع تواريخ الاستلام والدُفعات.
- يسجل تواريخ انتهاء الصلاحية.
- يمنع صرف المواد المحظورة أو غير المعتمدة.
- يقترح الدفعة ذات الأولوية.
- ينبه إلى المنتجات القريبة من انتهاء الصلاحية.
- يوفر تقارير عن المخزون البطيء والتالف.
لكن النظام لا يعوّض عن دقة البيانات وإجراءات الاستلام والفحص والتخزين.
فإذا كانت بيانات الصلاحية غير صحيحة، فقد يقترح النظام دفعة غير مناسبة رغم صحة منطق الاختيار داخله.
تاسعًا: كيف تقيس نجاح سياسة الصرف؟
يمكن متابعة مجموعة مؤشرات، مثل:
معدل الالتزام بتدوير المخزون (Rotation Compliance):
نسبة عمليات الصرف التي اتبعت ترتيب الدُفعات المعتمد، بعد استبعاد الاستثناءات المصرح بها وفق سياسة واضحة.
نسبة خسائر انتهاء الصلاحية:
قيمة المخزون الذي انتهت صلاحيته وأصبح غير قابل للاستخدام أو البيع، مقارنة بالقيمة المرجعية التي تعتمدها الشركة.
المخزون القريب من انتهاء الصلاحية (Near-Expiry Inventory):
الكميات أو القيم التي تقع داخل فترة تحذير محددة، مثل 30 أو 60 أو 90 يومًا، بحسب طبيعة المنتجات.
دقة بيانات الدُفعات:
مدى تطابق أرصدة الدُفعات وتواريخها وحالاتها بين النظام والمخزون الفعلي.
هذه المؤشرات تساعد الإدارة على معرفة ما إذا كانت السياسة مطبّقة عمليًا أم موجودة في الإجراءات فقط.
أسئلة شائعة
هل FEFO أفضل من FIFO دائمًا؟
لا. الأفضل هو الطريقة المناسبة لطبيعة المنتج ومخاطره، وقد تحتاج الشركة إلى تطبيق سياسات مختلفة حسب الأصناف.
هل يمكن استخدام FIFO وFEFO في المستودع نفسه؟
نعم، وهو أمر ممكن وشائع. فقد تتبع بعض الأصناف FIFO وأخرى FEFO وفق سياسة إدارة المخزون.
هل FEFO تعني صرف المواد منتهية الصلاحية أولًا؟
لا. المقصود صرف المواد الصالحة التي يكون تاريخ انتهاء صلاحيتها الأقرب، مع الالتزام باشتراطات الجودة والعميل.
هل تكفي إضافة تاريخ الصلاحية في Excel لتطبيق FEFO؟
لا. تسجيل البيانات خطوة مهمة، لكن يلزم أيضًا وجود آلية واضحة لاختيار الدُفعات والتحقق من صلاحيتها وتنفيذ الصرف الصحيح.
الخلاصة
الفرق بين FIFO وFEFO بسيط من حيث المبدأ، لكنه مؤثر في التشغيل.
تعطي FIFO الأولوية للمخزون الذي دخل أولًا، بينما تعطي FEFO الأولوية للمخزون الأقرب انتهاءً.
ويعتمد نجاح الطريقتين على دقة بيانات الدُفعات، وسلامة التخزين، ووضوح إجراءات الصرف، وتكامل عمل المستودع مع الجودة والتخطيط.
إمداد SA — من المعرفة إلى التطبيق.