
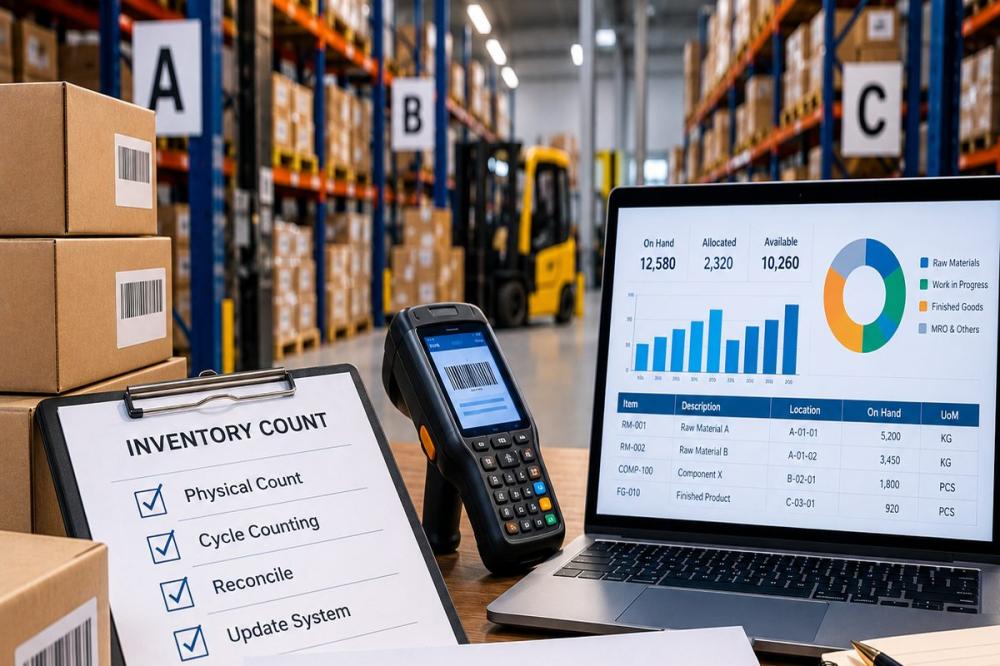
الجرد الدوري والجرد المستمر والجرد التدويري: ما الفرق بينها؟
تُظهر شاشة نظام ERP أن أحد الأصناف متوفر بكمية 1,000 وحدة، لكن عند محاولة صرفه للإنتاج يكتشف موظف المستودع أن الكمية الفعلية أقل من ذلك.
كيف حدث هذا الاختلاف؟ وهل وجود نظام إلكتروني حديث يعني أن بيانات المخزون صحيحة دائمًا؟
تعتمد دقة المخزون على التسجيل الصحيح للحركات والتحقق الفعلي من الكميات ومعالجة الأخطاء. ولهذا تستخدم الشركات أساليب متعددة، منها الجرد الدوري (Periodic Inventory) والجرد المستمر (Perpetual Inventory) والجرد التدويري (Cycle Counting).
لكن هذه المصطلحات لا تشير جميعها إلى الشيء نفسه. فبعضها يصف طريقة تسجيل المخزون، وبعضها يصف أسلوب التحقق من الكميات الموجودة فعليًا.
أولًا: ما هو الجرد الدوري (Periodic Inventory)؟
الجرد الدوري، في معناه المحاسبي، هو نظام تُحدد فيه أرصدة المخزون وتكلفة البضاعة المباعة على فترات محددة، بدل تحديث تكلفة المخزون بصورة مستمرة مع كل عملية بيع.
ويرتبط هذا النظام عادةً بإجراء جرد فعلي في نهاية الفترة لتحديد الكميات المتبقية.
وقد تنفذ الشركات أيضًا جردًا فعليًا شاملًا (Physical Inventory Count) بصورة شهرية أو سنوية، بغض النظر عن نظام تسجيل المخزون المستخدم.
مثال
لنفترض أن مستودعًا لديه 500 وحدة من أحد المنتجات في سجلاته قبل الجرد السنوي.
بعد إجراء العد الفعلي، تبيّن أن الكمية الموجودة هي 490 وحدة.
إذن هناك نقص بمقدار:
500 − 490 = 10 وحدات.
يحتاج هذا الفرق إلى مراجعة قبل اعتماد أي تسوية، فقد يكون نتيجة خطأ في التسجيل أو الصرف أو الاستلام أو أسباب أخرى.
أبرز المزايا والتحديات
يمكن للجرد الشامل أن يوفر تحققًا واسعًا من الأرصدة في تاريخ محدد، لكنه قد يحتاج إلى وقت وجهد كبيرين، وقد يتطلب تقييد حركة المواد أثناء العد.
ثانيًا: ما هو الجرد المستمر (Perpetual Inventory)؟
الجرد المستمر هو نظام يُحدّث سجلات المخزون مع تسجيل عمليات الاستلام والصرف والبيع والإرجاع والتسويات.
ويُستخدم غالبًا من خلال أنظمة ERP أو WMS.
مثال
إذا كان رصيد أحد الأصناف 500 وحدة، واستلم المستودع 200 وحدة ثم صرف 150 وحدة، يصبح الرصيد المسجل:
500 + 200 − 150 = 550 وحدة.
يفترض النظام أن الحركات مسجلة بدقة وفي توقيتها الصحيح.
لكن إذا صُرفت 20 وحدة إضافية دون تسجيل العملية، فسيبقى الرصيد الإلكتروني 550 وحدة، بينما تكون الكمية الفعلية 530 وحدة.
إذن الجرد المستمر لا يعني العد المستمر لجميع الأصناف؛ بل يعني تحديث السجلات باستمرار.
ثالثًا: ما هو الجرد التدويري (Cycle Counting)؟
الجرد التدويري هو أسلوب للتحقق الفعلي من المخزون عبر عد مجموعات محددة من الأصناف أو المواقع وفق جدول متكرر.
بدل جرد جميع الأصناف مرة واحدة، تُوزع عمليات العد على أيام أو أسابيع أو أشهر.
مثال
لنفترض أن الشركة لديها 1,200 صنف، وقررت توزيعها على خطة جرد تدويري خلال السنة.
قد تعتمد السياسة على:
- جرد الأصناف عالية الأهمية بصورة أكثر تكرارًا.
- جرد الأصناف متوسطة الأهمية على فترات متباعدة نسبيًا.
- جرد الأصناف منخفضة الأهمية وفق دورة أقل تكرارًا.
لا توجد مدة واحدة مناسبة لجميع الشركات؛ إذ يعتمد التكرار على قيمة الصنف وحساسيته ومستوى المخاطر ودقة السجلات ومتطلبات الرقابة.
رابعًا: مقارنة بين طرق الجرد
| المقارنة | الجرد الدوري | الجرد المستمر | الجرد التدويري |
| الوظيفة الأساسية | تحديد المخزون على فترات | تحديث السجلات مع الحركات | التحقق الفعلي من أجزاء المخزون |
| طبيعة العملية | نظام تسجيل وتقييم دوري | نظام تسجيل مستمر | أسلوب عد فعلي |
| توقيت التنفيذ | عند نهاية فترات محددة | مع تسجيل الحركات | وفق جدول متكرر |
| الاعتماد على النظام | يمكن تطبيقه بإجراءات بسيطة | يعتمد على تسجيل مستمر ومنظم | يمكن دعمه بواسطة ERP أو WMS |
| اكتشاف الفروقات | غالبًا عند الجرد الفعلي | لا يضمن كشفها دون تحقق | يساعد على كشفها بصورة متكررة |
النقطة المهمة: يمكن للشركة أن تستخدم الجرد المستمر والجرد التدويري معًا، إضافة إلى إجراء جرد فعلي شامل عند الحاجة.
فهي ليست بالضرورة ثلاثة خيارات متعارضة.
خامسًا: كيف يُكتشف فرق المخزون؟
لنفترض أن النظام يسجل كمية 1,000 وحدة من مادة خام، بينما أظهر العد الفعلي 960 وحدة.
فرق المخزون = الكمية الفعلية − الكمية المسجلة
960 − 1,000 = −40 وحدة.
تعني الإشارة السالبة وجود نقص مقارنة بسجل النظام.
إذا كانت تكلفة الوحدة الدفترية 25 ريالًا، فإن القيمة الدفترية للفرق تساوي:
40 × 25 = 1,000 ريال.
لكن هذا لا يعني اعتماد خسارة مالية فورًا؛ إذ يجب التحقق من سبب الفرق والمستندات ذات العلاقة، ثم اتباع سياسة الشركة وإجراءات الموافقة والمعالجة المحاسبية المناسبة.
سادسًا: ما أسباب فروقات المخزون؟
من الأسباب الشائعة:
1. أخطاء الاستلام: استلام كمية فعلية تختلف عن الكمية المسجلة.
2. الصرف دون تسجيل: تسليم مواد للإنتاج قبل إدخال الحركة في النظام.
3. أخطاء وحدات القياس: تسجيل الكرتون بوصفه قطعة، أو العكس.
4. أخطاء مواقع التخزين: وضع الصنف في موقع مختلف عن الموقع المسجل.
5. المرتجعات غير المسجلة: إعادة مواد للمستودع دون إنشاء حركة نظامية.
6. التلف أو الفقد: وجود مواد تالفة أو مفقودة لم تُعالج في السجلات.
7. فروقات التوقيت: وجود حركات أثناء عملية العد لم تُسجل أو تُعزل بصورة صحيحة.
لذلك يجب ألا يكون الهدف من الجرد مجرد تعديل الرقم في النظام، بل تحديد السبب الجذري ومنع تكراره.
سابعًا: كيف تنفذ الجرد التدويري بصورة منظمة؟
يمكن تطبيق دورة جرد على النحو التالي:
الخطوة 1: تحديد نطاق العد
اختيار الأصناف أو المواقع المطلوب جردها وفق جدول معتمد، ويمكن استخدام تصنيف ABC لتحديد الأولويات.
الخطوة 2: تجهيز بيانات الجرد
تحديد الصنف والموقع ووحدة القياس ورقم الدفعة عند الحاجة، وتسجيل وقت مرجعي واضح للحركات.
الخطوة 3: العد الفعلي
يُفضّل، عندما تسمح الإجراءات، تنفيذ العد الأعمى (Blind Count) دون إظهار الرصيد المسجل للشخص الذي يعدّ الكميات، لتقليل تأثير التوقعات على النتيجة.
الخطوة 4: مراجعة الفروقات
مقارنة النتائج بأرصدة النظام والتحقق من الحركات التي تمت حول وقت الجرد.
الخطوة 5: إعادة العد عند الحاجة
يمكن إعادة عد الأصناف التي تظهر فيها فروقات مهمة بواسطة شخص آخر أو فريق مستقل، وفق سياسة الشركة.
الخطوة 6: التحقيق والاعتماد
توثيق سبب الفرق، والحصول على الموافقات اللازمة قبل تنفيذ أي تسوية.
الخطوة 7: التحسين
مراجعة الأخطاء المتكررة وتحسين إجراءات الاستلام والتخزين والصرف والتسجيل.
ثامنًا: كيف تقيس دقة المخزون؟
من المؤشرات المستخدمة دقة سجلات المخزون (Inventory Record Accuracy – IRA).
يمكن قياسها بنسبة سجلات الأصناف أو المواقع التي تطابق نتائجها الفعلية السجلات النظامية ضمن حدود التفاوت المعتمدة.
مثال
لنفترض أن فريق الجرد فحص 50 سجلًا لمواقع أو أصناف محددة.
كانت النتائج:
- 47 سجلًا مطابقًا.
- 3 سجلات بها فروقات.
دقة السجلات وفق هذا التعريف:
47 ÷ 50 × 100 = 94%.
من المهم تحديد ما المقصود بالمطابقة: هل يُشترط التطابق التام؟ أم توجد حدود تفاوت مسموح بها؟
كما يمكن قياس الفروقات من حيث الكمية أو القيمة المالية، لكن يجب عدم الخلط بين هذه المؤشرات لأن كلًا منها يجيب عن سؤال مختلف.
تاسعًا: هل يمكن إدارة الجرد باستخدام Excel؟
نعم، يمكن إعداد ملف Excel متخصص يساعد على:
- إعداد خطة الجرد التدويري.
- تسجيل الأصناف والمواقع.
- إدخال الرصيد المسجل والعد الفعلي.
- حساب الفروقات الكمية والمالية.
- متابعة إعادة العد.
- توثيق أسباب الفروقات.
- تسجيل الموافقات والتسويات.
- حساب نسبة دقة المخزون.
- إعداد لوحة مؤشرات دورية.
لكن يجب التحكم في صلاحيات التعديل وحفظ نسخ موثوقة من السجلات، خصوصًا إذا استخدمت الشركة الملف لدعم إجراءات رقابية أو مالية.
عاشرًا: أخطاء يجب تجنبها
- عد الأصناف دون تحديد وحدات القياس بدقة.
- تجاهل الحركات التي تحدث أثناء الجرد.
- تعديل رصيد النظام قبل التحقيق في الفرق.
- الاعتماد على شخص واحد للعد والمراجعة والاعتماد عندما تتطلب الرقابة الفصل بين المهام.
- عدم جرد الأصناف الحرجة بسبب انخفاض قيمتها.
- تجاهل مواقع التخزين غير المعتادة أو مواد الجودة المحجوزة.
- تنفيذ الجرد بصورة متكررة دون معالجة أسباب الأخطاء.
أسئلة شائعة
هل الجرد المستمر يغني عن الجرد الفعلي؟
لا. فهو يحدث السجلات باستمرار، لكنه لا يضمن تطابقها مع الواقع دون إجراءات تحقق مناسبة.
هل الجرد التدويري أفضل من الجرد السنوي الشامل؟
ليس بالضرورة في جميع الحالات. قد يقلل الجرد التدويري الحاجة إلى عمليات عد شاملة متكررة، لكن المتطلبات التشغيلية والمحاسبية والرقابية قد تستدعي جردًا شاملًا في أوقات محددة.
هل يمكن تنفيذ Cycle Counting دون نظام WMS؟
نعم، باستخدام إجراءات منظمة وجداول Excel، لكن الأنظمة المتخصصة قد تسهل جدولة العمليات والتتبع والاعتماد.
هل تصنيف ABC مناسب لتحديد تكرار الجرد؟
نعم، كأحد المعايير، لكن ينبغي مراعاة أهمية الصنف للتشغيل ومخاطر الفقد والتلف وتاريخ الفروقات أيضًا.
الخلاصة
تحديث المخزون باستمرار لا يعني بالضرورة دقة المخزون.
فالجرد المستمر يحافظ على تحديث السجلات، بينما يساعد الجرد التدويري والجرد الفعلي الشامل على التحقق من الكميات الموجودة واكتشاف الأخطاء.
والهدف من نظام الجرد الفعّال ليس الوصول إلى أرقام متطابقة في يوم معين فقط، بل بناء عمليات تمنع تكرار الفروقات وتحافظ على موثوقية بيانات المخزون طوال السنة.
إمداد SA — من المعرفة إلى التطبيق.