
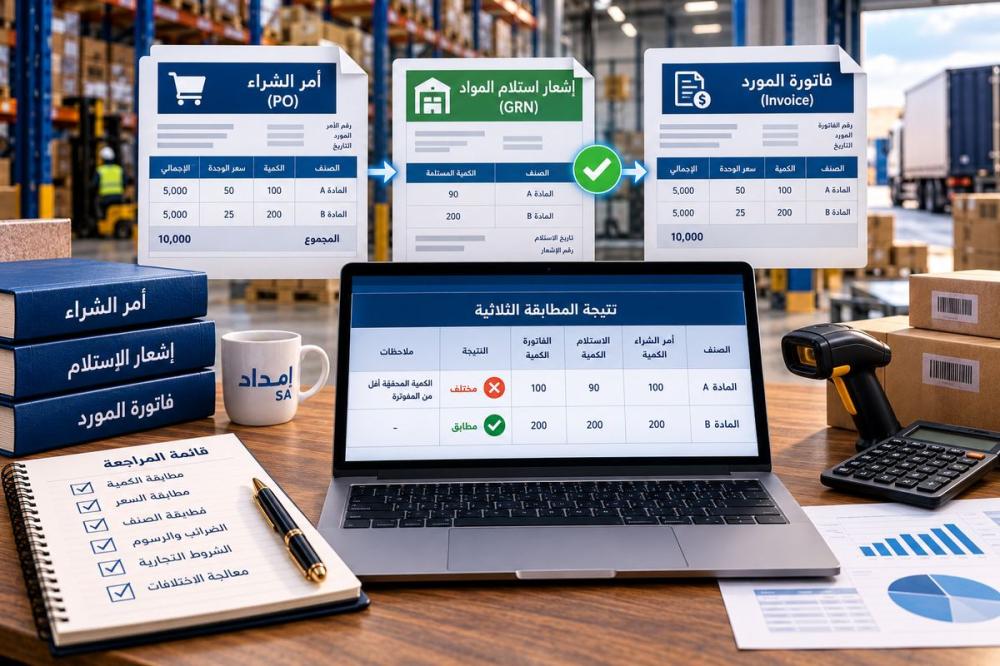
المطابقة الثلاثية (3-Way Matching): كيف تمنع أخطاء فواتير الموردين؟
تخيّل أن شركتك أصدرت أمر شراء بقيمة 5,000 ريال مقابل 100 وحدة من إحدى المواد، لكن المستودع استلم 90 وحدة فقط. بعد أيام، تصل فاتورة المورد تطالب بالمبلغ كاملًا.
هل تعتمد الإدارة المالية الفاتورة؟ أم تطلب من المورد تصحيحها؟ وكيف تتأكد الشركة من عدم دفع قيمة مواد لم تُستلم؟
هنا تظهر أهمية المطابقة الثلاثية (3-Way Matching)، وهي إحدى أهم وسائل الرقابة على عمليات الشراء والفواتير في الشركات.
تربط هذه العملية ثلاثة مستندات لمعرفة ما إذا كان المبلغ الذي يطالب به المورد يتوافق مع ما طلبته الشركة وما استلمته فعليًا.
ما المقصود بالمطابقة الثلاثية؟
المطابقة الثلاثية هي إجراء للتحقق من صحة فاتورة المورد قبل اعتمادها للدفع، عن طريق المقارنة بين ثلاثة مستندات:
1. أمر الشراء (Purchase Order – PO)
يحدد ما وافقت الشركة على شرائه، بما يشمل الأصناف والكميات والأسعار والشروط التجارية.
2. إشعار استلام المواد (Goods Receipt Note – GRN)
يوثق المواد التي استلمتها الشركة فعليًا، وكمياتها، وقد يرتبط بحالة الفحص والقبول.
3. فاتورة المورد (Supplier Invoice)
توضح الأصناف والكميات والأسعار التي يطلب المورد تحصيل قيمتها.
بمعنى مختصر:
- PO: ماذا طلبنا وبأي سعر؟
- GRN: ماذا استلمنا فعليًا؟
- Invoice: ما الذي يطالب المورد بدفع قيمته؟
عندما تتوافق البيانات المطلوبة وفق ضوابط الشركة، يمكن استكمال إجراءات اعتماد الفاتورة. أما عند وجود اختلافات، فتحتاج إلى مراجعة قبل اعتماد الدفع.
كيف تتم المطابقة الثلاثية؟
تبدأ العملية عادةً بعد إصدار أمر شراء معتمد، وتمر بالمراحل التالية:
المرحلة الأولى: إصدار أمر الشراء
تُنشئ إدارة المشتريات أمر شراء يتضمن الأصناف والكميات والأسعار وشروط التوريد والدفع.
ويُفضّل ألا يُسمح بتغيير البيانات التجارية الأساسية بعد الاعتماد إلا من خلال صلاحيات وإجراءات واضحة.
المرحلة الثانية: استلام المواد
عند وصول الشحنة، يسجل المستودع الكمية المستلمة ويربطها بأمر الشراء.
إذا كانت المواد تتطلب فحص الجودة، فينبغي مراعاة حالة القبول أو الرفض وفق ضوابط الشركة.
المرحلة الثالثة: استلام فاتورة المورد
تصل الفاتورة إلى الحسابات الدائنة (Accounts Payable – AP).
تتحقق الحسابات من هوية المورد، ورقم الفاتورة، وتاريخها، والعملة، والمرجع التجاري، وتفاصيل البنود.
المرحلة الرابعة: المقارنة بين المستندات
تُراجع كميات الفاتورة وأسعارها مقابل أمر الشراء والكميات المستلمة المؤهلة للفوترة.
وقد ينفذ نظام ERP بعض عمليات المطابقة تلقائيًا وفق إعداداته وحدود التفاوت المعتمدة.
المرحلة الخامسة: معالجة الاختلافات
إذا ظهرت فروقات، تُحدد أسبابها وتُحال إلى الجهة المختصة.
ولا تُعالج المشكلة بمجرد تعديل الأرقام لتصبح متطابقة، بل بالتحقق من المستندات والوقائع الفعلية.
مثال أول: المورد فوَّتر كمية أكبر من المستلمة
لنفترض البيانات التالية:
| البيان | الكمية | سعر الوحدة | الإجمالي قبل الضريبة |
| أمر الشراء PO | 100 | 50 ريالًا | 5,000 ريال |
| استلام المواد GRN | 90 | 50 ريالًا | 4,500 ريال |
| فاتورة المورد | 100 | 50 ريالًا | 5,000 ريال |
المبلغ الذي يقابله استلام فعلي في هذا المثال:
90 × 50 = 4,500 ريال
قيمة الفاتورة قبل الضريبة:
100 × 50 = 5,000 ريال
الفرق:
5,000 − 4,500 = 500 ريال
إذن توجد 10 وحدات مفوترة لم يظهر مقابلها استلام مؤهل للفوترة.
قد يكون المورد قد أصدر فاتورته قبل إرسال الكمية المتبقية، أو أن المستودع لم يسجل استلامًا حدث فعلًا.
الإجراء المناسب هو التحقق من السبب أولًا.
وبحسب شروط العقد وإعدادات النظام، قد تُعلّق الفاتورة لحين المعالجة، أو يُسمح بمعالجة الجزء المطابق وفق إجراء معتمد.
مثال ثانٍ: توريد جزئي دون خطأ في الفاتورة
لنفترض أننا نستخدم أمر الشراء نفسه:
- الكمية المطلوبة: 100 وحدة.
- الكمية المستلمة: 90 وحدة.
- الكمية المفوترة: 90 وحدة.
- سعر الوحدة في المستندات: 50 ريالًا.
في هذه الحالة، قيمة الفاتورة تساوي:
90 × 50 = 4,500 ريال
وهي تتوافق مع الكمية المستلمة.
أما الوحدات العشر المتبقية فتظل كمية مفتوحة في أمر الشراء، إذا لم يُلغَ الرصيد أو يُغلق وفق الإجراءات.
النقطة المهمة: عدم اكتمال أمر الشراء لا يعني بالضرورة أن الفاتورة الجزئية خاطئة.
ولهذا تحتاج المطابقة إلى التعامل مع الاستلامات والفواتير الجزئية، وليس فقط مقارنة إجمالي أمر الشراء بإجمالي الفاتورة.
مثال ثالث: اختلاف السعر رغم تطابق الكمية
لنفترض أن:
| البيان | أمر الشراء | فاتورة المورد |
| الكمية | 200 وحدة | 200 وحدة |
| سعر الوحدة | 75 ريالًا | 78 ريالًا |
| الإجمالي قبل الضريبة | 15,000 ريال | 15,600 ريال |
الفرق السعري:
(78 − 75) × 200 = 600 ريال
الكميات متطابقة، لكن فاتورة المورد أعلى من أمر الشراء بمقدار 600 ريال.
قد ينتج ذلك عن خطأ في الفاتورة أو تعديل سعري لم يُعتمد أو يُسجل.
ينبغي مراجعة الاتفاق التجاري، ثم تصحيح الفاتورة أو أمر الشراء من خلال الإجراءات المعتمدة إذا ثبت وجود تعديل مشروع.
ولا يُنصح باعتماد الفرق لمجرد أنه يمثل نسبة صغيرة من إجمالي قيمة الفاتورة.
ما حدود التفاوت المسموح بها (Matching Tolerances)؟
في بعض المؤسسات، يسمح نظام ERP بتفاوتات محددة بين المستندات.
قد تكون هذه التفاوتات مرتبطة بـ:
- فروقات سعر الوحدة.
- فروقات الكميات.
- فروقات التقريب الحسابي.
- الرسوم والمصاريف الإضافية.
- اختلافات سعر الصرف وفق المعالجة المتفق عليها.
يمكن مثلًا ضبط النظام للسماح بفروق محدودة في التقريب، مع تعليق الاختلافات الأعلى للمراجعة.
لكن حدود التفاوت سياسة داخلية معتمدة، وليست قاعدة عامة تتيح تجاوز أسعار أو كميات أمر الشراء دون مبرر.
كما أن بعض الحالات قد تتطلب موافقة إضافية حتى لو كانت ضمن حدود التفاوت المحددة.
الفرق بين المطابقة الثنائية والثلاثية والرباعية
| نوع المطابقة | ما تتم مراجعته؟ | الاستخدام المحتمل |
| 2-Way Matching | أمر الشراء والفاتورة | معاملات لا تتطلب تسجيل استلام بضائع بالطريقة المعتادة |
| 3-Way Matching | أمر الشراء والاستلام والفاتورة | مشتريات المواد والبضائع |
| 4-Way Matching | المستندات الثلاثة مع تحقق إضافي من الفحص أو قبول الجودة | مشتريات تتطلب رقابة جودة إضافية |
قد تختلف تفاصيل هذه الأنواع ومسمياتها حسب نظام ERP وطبيعة الشركة.
مثلًا، عندما يكون فحص الجودة شرطًا للدفع، فقد لا يكفي تسجيل وصول البضاعة إلى المستودع، بل تحتاج الشركة إلى التأكد من قبول المواد.
أبرز المشكلات التي تكشفها المطابقة الثلاثية
اختلاف الكميات
قد تكون الكمية المفوترة أعلى من المستلمة أو أكبر من الكمية المتبقية المسموح بفوترتها.
اختلاف الأسعار
قد يستخدم المورد سعرًا غير مطابق لأمر الشراء أو لتعديل تجاري معتمد.
أخطاء وحدات القياس
مثل تسجيل أمر الشراء بالكرتون واستلام المواد بالقطعة، دون تحويل صحيح بين الوحدات.
تكرار الفواتير
قد تصل الفاتورة نفسها مرتين عبر البريد الإلكتروني أو قناتين مختلفتين.
المطابقة الثلاثية وحدها لا تكفي دائمًا لمنع التكرار؛ لذلك يجب تطبيق فحوص إضافية مثل رقم الفاتورة والمورد ومراجع المعاملة.
عدم تسجيل الاستلام
قد تكون المواد موجودة في المستودع، لكن عملية الاستلام لم تُرحّل إلى النظام.
فواتير الرسوم الإضافية
قد تتضمن الفاتورة تكلفة شحن أو مناولة أو خدمة لم تظهر في سطور أمر الشراء المعتادة، ويجب معالجتها وفق الشروط المتفق عليها وإعدادات النظام.
من المسؤول عن معالجة الاختلافات؟
تحتاج المطابقة الفعالة إلى تعاون عدة إدارات.
المشتريات (Procurement): مراجعة الأسعار والشروط التجارية والتعديلات والتواصل مع المورد.
المستودعات (Warehouse): التأكد من الكميات المستلمة ووحدات القياس وحركات الاستلام.
الجودة (Quality): مراجعة حالة المواد المقبولة أو المرفوضة عند وجود متطلبات فحص.
الحسابات الدائنة (Accounts Payable): تسجيل الفواتير والتحقق من صحة المراجع والفروقات وضوابط الاعتماد.
الجهات المخولة: الموافقة على الاستثناءات والتعديلات وفق مصفوفة الصلاحيات.
ومن الأفضل تعيين مسؤول وموعد مستهدف لمعالجة كل اختلاف، بدل بقاء الفاتورة معلقة بين الإدارات دون إجراء واضح.
كيف تستخدم المطابقة الثلاثية داخل نظام ERP؟
يمكن لنظام ERP، وفق الوظائف المفعلة فيه، أن يربط بين:
- أمر الشراء المعتمد.
- استلامات المستودع.
- فواتير المورد.
- قواعد المطابقة وحدود التفاوت.
- الاستثناءات والموافقات.
- حالة الفاتورة قبل اعتمادها للدفع.
عند وجود اختلاف، قد يضع النظام الفاتورة في حالة تتطلب المراجعة أو يمنع استكمال اعتمادها حتى معالجة السبب.
لكن أتمتة المطابقة لا تغني عن جودة البيانات، ولا تعوض عن الالتزام بإجراءات الاستلام والفحص والموافقات.
أهم مؤشرات أداء المطابقة الثلاثية
يمكن متابعة كفاءة العملية من خلال مؤشرات مثل:
معدل المطابقة من أول محاولة (First-Time Match Rate): نسبة الفواتير التي اجتازت المطابقة دون الحاجة إلى معالجة اختلافات.
متوسط زمن معالجة الاستثناء (Exception Resolution Time): المدة المستغرقة من اكتشاف الاختلاف حتى إغلاقه.
الفواتير المعلقة (Blocked Invoices): عدد الفواتير أو قيمتها التي تنتظر استكمال المعالجة.
نسبة اختلافات الأسعار (Price Variance Rate): نسبة الفواتير أو البنود التي ظهرت فيها فروقات سعرية، وفق تعريف واضح.
نسبة اختلافات الكميات (Quantity Variance Rate): نسبة الفواتير أو البنود التي ظهرت فيها اختلافات بين الكمية المفوترة والاستلام المؤهل للفوترة.
المهم أن تستخدم الشركة المؤشرات لتحديد الأسباب المتكررة، وليس لمجرد إعداد تقارير شهرية.
هل يمكن إنشاء أداة مطابقة ثلاثية باستخدام Excel؟
نعم. يمكن بناء أداة تساعد على مراجعة بيانات أوامر الشراء والاستلامات والفواتير.
وقد تشمل:
- سجل أوامر الشراء PO.
- سجل الاستلامات GRN.
- سجل فواتير الموردين.
- مطابقة أكواد الأصناف والموردين والمراجع.
- حساب فروقات الكميات والأسعار.
- التعامل مع الاستلامات والفواتير الجزئية.
- كشف الفواتير المكررة المحتملة.
- متابعة الاستثناءات والمسؤوليات.
- لوحة مؤشرات للمطابقة والاختلافات.
ويجب اختبار الأداة على حالات مختلفة، خصوصًا تعدد الاستلامات والفواتير لنفس أمر الشراء، والمرتجعات، والإشعارات الدائنة، واختلاف العملات ووحدات القياس.
ولا ينبغي استخدام ملف Excel بدلًا من ضوابط الدفع والموافقات الرسمية داخل الشركة.
أسئلة شائعة
هل يجب أن تتطابق قيمة الفاتورة مع القيمة الإجمالية لأمر الشراء؟
ليس دائمًا. فقد تكون الفاتورة جزئية، أو يتعلق أمر الشراء بأكثر من استلام أو فاتورة. المهم التوافق مع الكميات والقيم المؤهلة للفوترة وفق شروط العملية.
هل يمكن اعتماد فاتورة قبل استلام المواد؟
قد تسمح بعض الاتفاقيات بدفعات مقدمة أو شروط دفع خاصة، لكنها تحتاج إلى ضوابط مختلفة عن المطابقة الثلاثية التقليدية للمواد المستلمة.
هل المطابقة الثلاثية تمنع جميع أخطاء الدفع؟
لا. هي إجراء رقابي مهم، لكنها تحتاج إلى ضوابط مكملة مثل منع تكرار الفواتير، والتحقق من بيانات المورد، وإدارة الصلاحيات، ومراجعة الضرائب والموافقات.
هل تُطبق المطابقة الثلاثية على الخدمات؟
يعتمد ذلك على طبيعة الخدمة وإجراءات المؤسسة. قد تُستخدم مستندات إثبات أداء الخدمة أو قبولها بدل إشعار استلام مواد تقليدي.
الخلاصة
تساعد المطابقة الثلاثية على ربط ما وافقت الشركة على شرائه بما استلمته فعليًا وما يطالب المورد بتحصيله.
وعندما تُطبق بضوابط واضحة، فإنها تقلل احتمالية اعتماد فواتير غير صحيحة، وتحسن التعاون بين المشتريات والمستودعات والجودة والحسابات الدائنة.
إمداد SA — من المعرفة إلى التطبيق.